
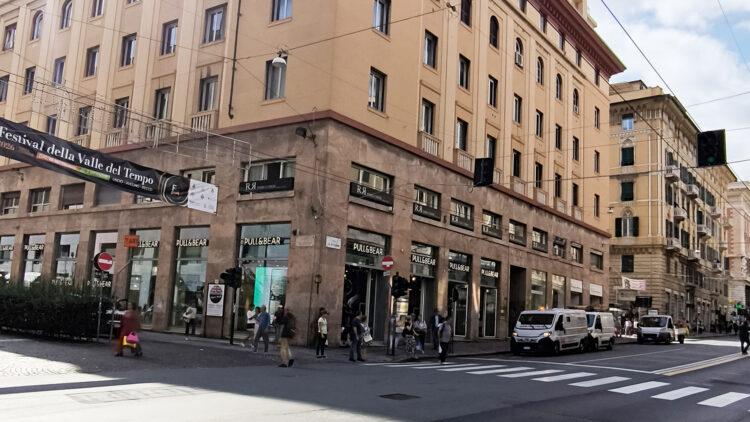
La cedolare secca per i negozi è fondamentale contro la desertificazione commerciale
La possibilità che la cedolare secca per gli affitti venga estesa anche alle attività commerciale, con aliquota fissa, così come è stata proposta in sede di legge di Bilancio, potrebbe rappresentare uno strumento importante sia per i proprietari sia per i potenziali affittuari commercianti anche e soprattutto in una città come Genova, dove il problema della desertificazione commerciale è sotto gli occhi di tutti (mille chiusure in sei anni l’ultimo dato).
Ne è convinto il nostro presidente, l’Avv. Vincenzo Nasini presidente di Ape Confedilizia Genova, e vicepresidente Confedilizia nazionale:
«L’estensione della cedolare secca agli usi non abitativi è uno degli strumenti per porre rimedio alla gravissima crisi del settore commerciale e artigianale e delle locazioni commerciali. Il grande successo della cedolare per il settore abitativo ha dimostrato come questo strumento fiscale sia foriero di grande sviluppo e come possa quindi produrre gli stessi risultati anche nei settori non abitativi. Ma va detto anche che non è questa l’unica misura da adottare per rimediare alla profonda crisi del settore commerciale artigianale e alle relative locazioni. È infatti necessario che al tempo stesso si intervenga con una profonda modifica liberalizzatrice della normativa vigente sulle locazioni non abitative che risale al 1978 ed è quindi del tutto inidonea e superata rispetto ai tempi attuali».
Nei giorni scorsi il viceministro dell’economia e delle finanze Maurizio Leo ha confermato che l’estensione della cedolare secca agli affitti commerciali è nell’agenda del Governo per la manovra di prossima presentazione.
Il nostro commento:
«Ne siamo lieti e torniamo a confermare l’urgenza di intervenire con una misura che considerano indispensabile sia i proprietari che gli esercenti, gli uni e gli altri convinti che l’elevata tassazione sui locatori contribuisca considerevolmente a ostacolare l’incontro fra domanda e offerta di locali. Ridurre il peso fiscale sulle locazioni non abitative significa creare le condizioni per rimettere sul mercato immobili oggi inutilizzati, sostenere le attività economiche e contribuire alla rivitalizzazione delle nostre città»
L’estensione di tale regime alle locazioni di immobili commerciali è un’importante agevolazione che dovrebbe produrre effetti favorevoli: sui locatori, in quanto possono godere di un risparmio sulle imposte dovute, sull’amministrazione pubblica, che vedrà probabilmente ridursi il fenomeno degli affitti in nero anche nell’ambito degli affitti commerciali. Inoltre, consentirebbe di affrontare il problema dei locali commerciali abbandonati o sfitti a causa della troppo bassa redditività per i piccoli risparmiatori che ne sono proprietari. Non a caso l’introduzione della cedolare secca per gli affitti commerciali (aliquota secca intorno al 21% per i negozi di vicinato) è indicata da associazioni come Confcommercio e Confedilizia come uno strumento chiave per contrastare la desertificazione dei negozi nei centri urbani e storici. La locazione di immobili a uso diverso dall’abitativo (locali commerciali, uffici ecc.) da parte di persone fisiche è gravata – direttamente o indirettamente – da almeno 6 imposte: Irpef, addizionale comunale Irpef, addizionale regionale Irpef, Imu, imposta di registro e imposta di bollo.
Si tratta di un carico di tassazione che – combinato con la lunga durata obbligatoria dei contratti (12 o 18 anni, a seconda delle attività) e con gli altri vincoli di una regolamentazione risalente a oltre 40 anni fa, da superare – determina un forte ostacolo all’incontro fra domanda e offerta di immobili in locazione. Tale ostacolo sarebbe attenuato dall’introduzione di un regime di imposizione del reddito da locazione sostitutivo dell’Irpef, in analogia con quanto in essere dal 2011 per le locazioni residenziali. Contestualmente, appare indispensabile la cancellazione del-la regola che impone di sottoporre a Irpef persino i canoni non percepiti.